O INSS reconheceu seu tempo de contribuição. Mas considerou todos os salários?
O histórico de trabalho pode estar correto e, ainda assim, apresentar remunerações ausentes ou divergentes. Entenda por que reconhecer o tempo de contribuição não significa, necessariamente, calcular corretamente o valor da aposentadoria.
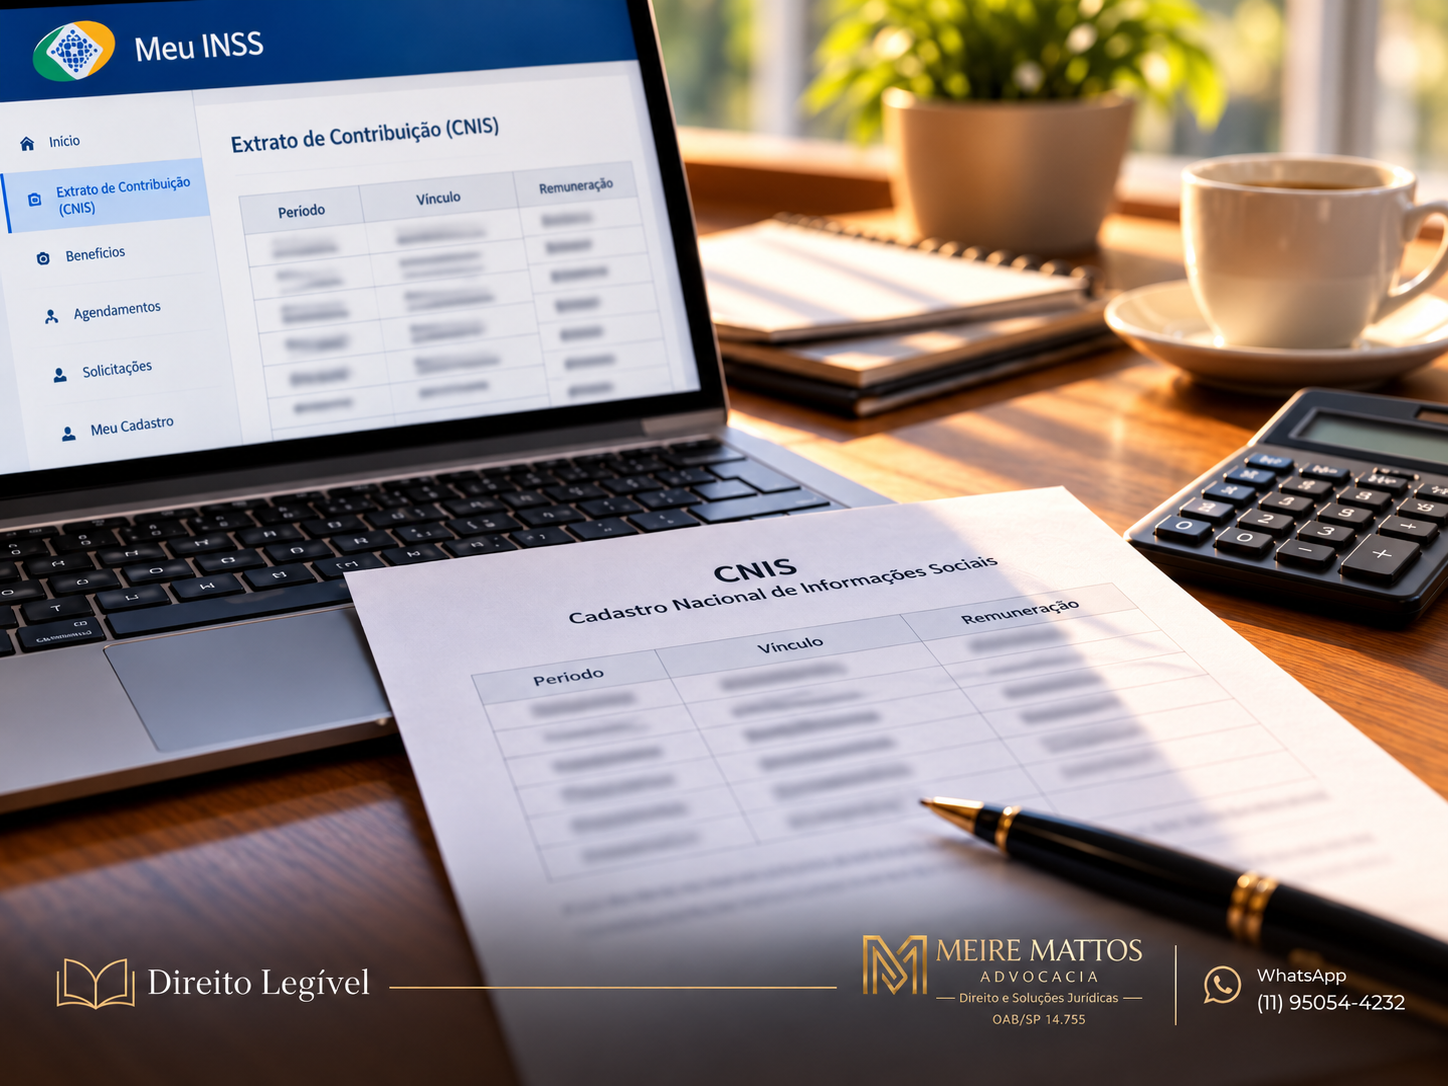
Você trabalhou durante décadas. Abriu o Meu INSS, consultou seu histórico de contribuições e encontrou os empregos que teve ao longo da vida.
As empresas aparecem. As datas estão corretas. O tempo de contribuição foi reconhecido.
Tudo parece estar em ordem.
Mas há uma pergunta que quase nunca recebe a mesma atenção:
O INSS considerou corretamente os salários que você recebeu?
A resposta pode fazer diferença no valor da aposentadoria.
O tempo reconhecido não conta toda a história
O Cadastro Nacional de Informações Sociais (CNIS) reúne informações sobre vínculos de trabalho, remunerações e contribuições previdenciárias.
Esses registros ajudam o INSS a verificar o tempo de contribuição e a calcular os benefícios.
Mas estamos falando de duas análises diferentes.
Uma pessoa pode ter trabalhado durante determinado período, comprovar o vínculo e conseguir o reconhecimento desse tempo. Isso não significa, necessariamente, que todas as remunerações correspondentes tenham sido registradas ou utilizadas corretamente no cálculo.
É possível encontrar vínculos completos acompanhados de salários de contribuição ausentes, incompletos ou divergentes.
E essa diferença merece atenção.
Quando a divergência está no salário, e não no emprego
Imagine uma pessoa que trabalhou durante cinco anos na mesma empresa.
O CNIS apresenta corretamente as datas de admissão e desligamento. O período inteiro é reconhecido pelo INSS.
Entretanto, algumas remunerações aparecem com valores inferiores aos que deveriam constar no cadastro.
Na análise do tempo, aqueles cinco anos podem estar corretos.
Na análise do valor da aposentadoria, porém, existe uma possível divergência.
Isso acontece porque o cálculo do benefício depende, entre outros fatores, dos salários de contribuição considerados e da regra previdenciária aplicável.
Reconhecer o período trabalhado não equivale a reconhecer corretamente os valores utilizados para calcular o benefício.
Essa é a distinção central.
Uma informação ausente significa que você perdeu aquele salário?
Não necessariamente.
A ausência ou a divergência de remunerações no CNIS pode exigir esclarecimentos e documentação complementar.
O artigo 29-A da Lei nº 8.213/1991 prevê a utilização das informações do CNIS para comprovar vínculos e tempo de contribuição, além de subsidiar o cálculo dos benefícios.
A mesma disposição legal permite ao segurado solicitar a inclusão, a exclusão ou a retificação de informações cadastrais, mediante documentação comprobatória e observados os critérios aplicáveis.
Isso não significa que qualquer valor informado será automaticamente aceito.
É necessário analisar a documentação, a natureza das parcelas recebidas, a condição do segurado e as regras vigentes no período correspondente.
Por isso, uma divergência no cadastro não permite concluir, isoladamente, que houve erro no valor da aposentadoria.
Mas também não deve ser ignorada.
O detalhe que muda o caso
Há uma diferença importante entre o salário recebido pelo trabalhador e o salário de contribuição utilizado pela Previdência Social.
Nem toda parcela paga pelo empregador integra, necessariamente, a base de contribuição. Além disso, a legislação estabelece limites e critérios próprios para sua apuração.
Portanto, comparar o valor líquido depositado na conta bancária com aquele apresentado no CNIS não basta para afirmar que existe um erro.
A análise exige identificar quais remunerações deveriam integrar a base de contribuição e quais valores foram efetivamente considerados pelo INSS no cálculo da aposentadoria.
É nesse ponto que uma simples conferência de datas deixa de ser suficiente.
E se a aposentadoria já foi concedida?
Uma divergência identificada após a concessão pode justificar a análise da possibilidade de revisão do benefício.
O INSS dispõe de serviço específico para reexaminar benefícios concedidos, inclusive quando existe questionamento sobre salários de contribuição ou vínculos não considerados corretamente.
Entretanto, a revisão depende das circunstâncias concretas e está sujeita às regras e aos prazos legais aplicáveis.
Em regra, o direito de revisar o ato de concessão de benefício previdenciário está sujeito ao prazo decadencial de dez anos, observado o termo inicial previsto na legislação e as particularidades de cada situação.
Há ainda uma diferença essencial: o direito de solicitar a correção de informações do CNIS não se confunde com o direito de revisar uma aposentadoria já concedida.
Além disso, corrigir um dado do cadastro não significa, por si só, que o valor do benefício aumentará.
O resultado depende dos elementos comprovados, do período considerado e da legislação aplicada ao cálculo.
Antes de olhar o valor, é preciso entender como ele foi formado
É natural que a atenção de quem se aposenta esteja concentrada na quantidade de anos trabalhados e no valor informado na carta de concessão.
Mas a aposentadoria resulta de um cálculo que envolve diferentes informações e critérios legais.
O CNIS é uma dessas fontes. Não é, necessariamente, a única.
Por isso, um histórico de trabalho aparentemente correto não substitui a análise das remunerações e da memória de cálculo do benefício.
A pergunta relevante não é apenas quantos anos o INSS reconheceu.
É também quais salários entraram na conta — e por quê.
Porque dois históricos que parecem semelhantes à primeira vista podem produzir resultados diferentes quando examinados com atenção.
E, em matéria previdenciária, o que não aparece imediatamente no extrato pode ser justamente o que merece esclarecimento.
Esta matéria faz parte da série:
Radar Previdenciário
6 de 6
Referências normativas
- Lei nº 8.213/1991, especialmente os artigos 29-A e 103
- Decreto nº 3.048/1999
- Instrução Normativa PRES/INSS nº 128/2022, com alterações posteriores
Por Meire de Mattos · Advogada · OAB/SP 231.818
Conteúdo informativo. A aplicação das regras depende das circunstâncias de cada caso.