Pedágio de 50% ou de 100%: o nome parece simples, mas o que exatamente precisa ser “pago”?
Nas regras de transição, pedágio não significa dinheiro. Significa tempo adicional de contribuição — e 50% e 100% partem de situações diferentes.
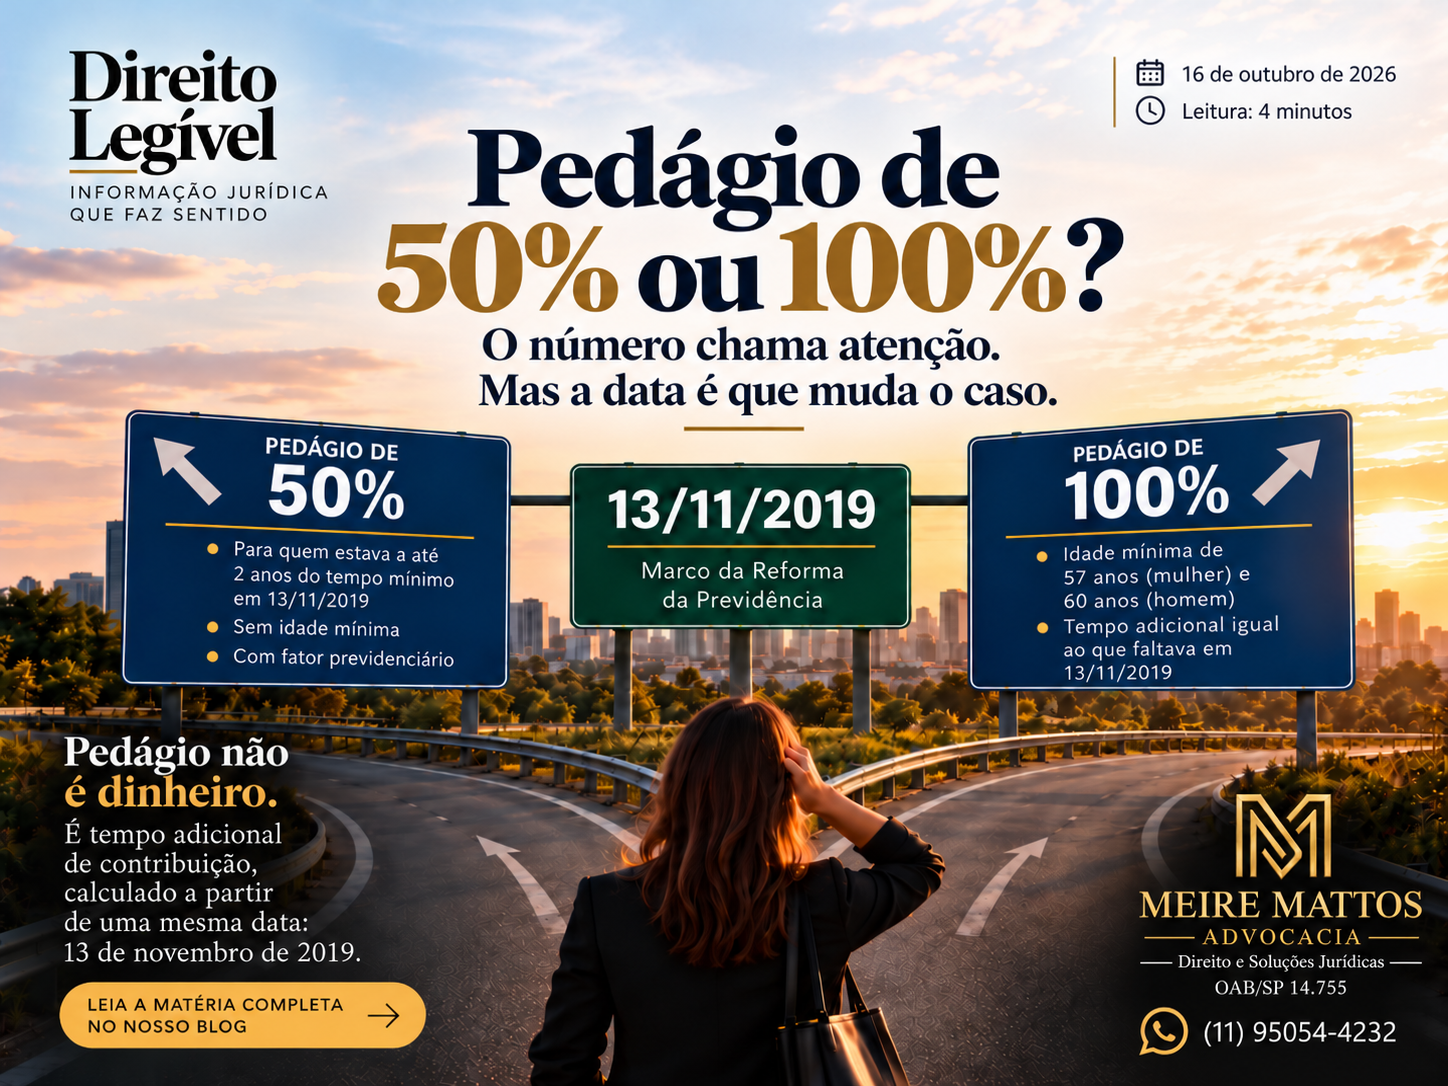
50% ou 100%.
Quando esses números aparecem lado a lado, a conclusão parece óbvia:
50% deve ser melhor.
Afinal, quem escolheria pagar o dobro se pudesse pagar a metade?
Mas a comparação começa com um equívoco.
Na aposentadoria, não existe uma cobrança em dinheiro chamada pedágio. E os dois percentuais não representam opções disponíveis a qualquer pessoa.
Para compreender a diferença, precisamos voltar a uma data:
13 de novembro de 2019.
O número chama atenção. Mas a data é que muda o caso.
Primeiro, tire uma ideia da cabeça
Pedágio não é dinheiro.
É tempo adicional de contribuição exigido por determinadas regras de transição da Reforma da Previdência.
A palavra lembra uma cobrança na estrada, mas, no Instituto Nacional do Seguro Social (INSS), seu significado é outro.
O percentual incide sobre o período que faltava para completar o tempo mínimo de contribuição quando a reforma entrou em vigor.
E não sobre tudo o que a pessoa já havia contribuído.
A regra olha para trás antes de olhar para frente
Imagine uma fotografia do seu histórico previdenciário em 13 de novembro de 2019.
Ela mostra quanto tempo de contribuição você possuía naquele momento.
Para essas regras gerais, a referência é de 30 anos de contribuição para a mulher e 35 anos para o homem.
A pergunta decisiva é:
Quanto faltava naquela data para completar esse tempo?
Não quanto falta hoje.
É essa fotografia que serve de ponto de partida para calcular o pedágio.
Mas atenção: embora utilizem a mesma data de referência, as duas regras não possuem requisitos idênticos.
O pedágio de 50% não estava disponível para todos
A regra de 50% foi destinada a quem já estava próximo de completar o tempo mínimo quando ocorreu a reforma.
Em 13 de novembro de 2019, era necessário possuir:
Mais de 28 anos de contribuição, para a mulher.
Mais de 33 anos de contribuição, para o homem.
Além de completar os 30 ou 35 anos exigidos, conforme o caso, a pessoa deve cumprir um período adicional equivalente à metade do tempo que faltava naquela data.
Essa modalidade não exige idade mínima.
Parece uma vantagem evidente.
Mas a análise ainda não terminou.
O pedágio de 100% não significa pagar tudo novamente
Essa regra exige um período adicional equivalente à totalidade do tempo que faltava em 13 de novembro de 2019 para completar os 30 ou 35 anos de contribuição.
Não significa trabalhar novamente por todos esses anos.
Também não significa dobrar todo o tempo já contribuído.
Há outros requisitos importantes.
No Regime Geral de Previdência Social (RGPS), a idade mínima é de 57 anos para a mulher e 60 anos para o homem.
E o cálculo do benefício segue uma sistemática diferente da regra de 50%.
Enquanto o pedágio de 50% utiliza o fator previdenciário, o de 100% prevê, no RGPS, benefício correspondente a 100% da média contributiva apurada na forma da legislação.
Isso não significa receber o último salário integralmente.
Cem por cento da média não é necessariamente cem por cento do último salário.
O detalhe que muda o caso: e se o fator previdenciário aumentar a aposentadoria?
Aqui surge uma diferença que nem sempre recebe a atenção necessária.
O fator previdenciário costuma ser lembrado como um mecanismo que diminui a aposentadoria.
Mas ele nem sempre reduz.
Dependendo dos elementos utilizados em seu cálculo, pode ser inferior, igual ou superior a 1.
Quando fica abaixo de 1, reduz o resultado da média contributiva.
Quando é igual a 1, mantém esse resultado.
E, quando supera 1, pode aumentar o valor calculado.
Imagine uma média de R$ 4.000 e um fator previdenciário de 1,10.
A multiplicação produziria R$ 4.400, antes da aplicação dos limites legais pertinentes.
É um exemplo ilustrativo, não uma simulação de aposentadoria.
Perceba a surpresa.
Uma regra que parecia menos interessante por utilizar o fator previdenciário pode, em determinadas situações, produzir uma renda mensal maior.
Isso não significa que o pedágio de 50% seja sempre mais vantajoso.
Significa que não podemos concluir qual regra oferece o melhor resultado apenas olhando para 50% e 100%.
Um exemplo mínimo para entender a diferença
Imagine um homem que tinha 34 anos de contribuição em 13 de novembro de 2019.
Faltava um ano para completar os 35 exigidos.
No pedágio de 50%, o período adicional seria de seis meses. Ele precisaria alcançar 35 anos e seis meses de contribuição.
No pedágio de 100%, o adicional seria de um ano. O tempo total chegaria a 36 anos, além da exigência de 60 anos de idade.
Até aqui, comparamos requisitos.
Ainda não sabemos qual aposentadoria teria o maior valor mensal.
Nem qual seria o resultado financeiro de receber um benefício antes ou esperar para cumprir outra regra.
Essa diferença depende de elementos que os percentuais não revelam.
O que isso não significa
Os dois pedágios não são escolhas livres para qualquer segurado.
O de 50% exige uma condição contributiva específica na data da reforma.
O de 100% possui requisitos próprios, inclusive idade mínima.
Também não é correto concluir que:
- o menor pedágio produz necessariamente a melhor aposentadoria;
- o fator previdenciário sempre reduz o benefício;
- cumprir o tempo adicional, isoladamente, garante a concessão;
- receber 100% da média significa receber o último salário;
- esperar mais tempo sempre produzirá um resultado financeiro melhor.
Uma pessoa pode reunir requisitos para mais de uma regra. Outra pode se enquadrar em apenas uma delas. Também pode haver direito adquirido a condições anteriores à reforma.
Cada história contributiva estabelece possibilidades diferentes.
Em uma frase
No pedágio, o percentual aparece na manchete. A data de 13 de novembro de 2019 é que organiza a conta.
Dois números. Histórias diferentes.
Na estrada, a distância indicada por uma placa não conta toda a história da viagem.
Na Previdência, o percentual do pedágio também não revela, sozinho, qual caminho produzirá o melhor resultado.
A idade, os períodos de contribuição, a média salarial e até um fator previdenciário superior a 1 podem alterar a comparação.
Há quem possa se aposentar antes por uma regra. Há quem alcance uma renda mensal maior por outra.
E essas duas vantagens não são necessariamente a mesma coisa.
Os números são iguais. As histórias contributivas, não.
É por isso que compreender a aposentadoria exige mais do que comparar percentuais.
Próxima edição
Duas regras podem permitir a aposentadoria. Mas será que pagam o mesmo valor?
Os requisitos podem levar ao mesmo benefício, mas a forma de cálculo e a data de concessão podem produzir resultados diferentes.
Esta matéria faz parte da série:
Radar Previdenciário
4 de 4