Parei de pagar o INSS. Ainda tenho direito aos benefícios?
Mesmo sem contribuir, você pode continuar protegido pela Previdência Social por meses ou até anos. Entenda os prazos e os documentos que podem ajudar.
Perder o emprego ou deixar de pagar o INSS não significa ficar sem proteção no dia seguinte. Em algumas situações, a Previdência Social mantém essa proteção por um intervalo, mesmo sem novas contribuições.
Esse intervalo tem um nome jurídico: período de graça. Durante ele, você conserva a chamada qualidade de segurado — a condição que permite acessar a proteção previdenciária, desde que cumpra também as regras do benefício pedido.
Imagine uma pessoa dispensada do emprego que adoece meses depois. Ela poderá ainda estar protegida pelo INSS. Mas isso, sozinho, não garante um benefício: será preciso avaliar a incapacidade, as contribuições exigidas e as demais condições do caso.
O prazo depende de como você contribuía, do seu histórico e, em certas situações, da comprovação de desemprego involuntário. Por isso, duas pessoas que pararam de pagar no mesmo mês podem ter prazos diferentes.
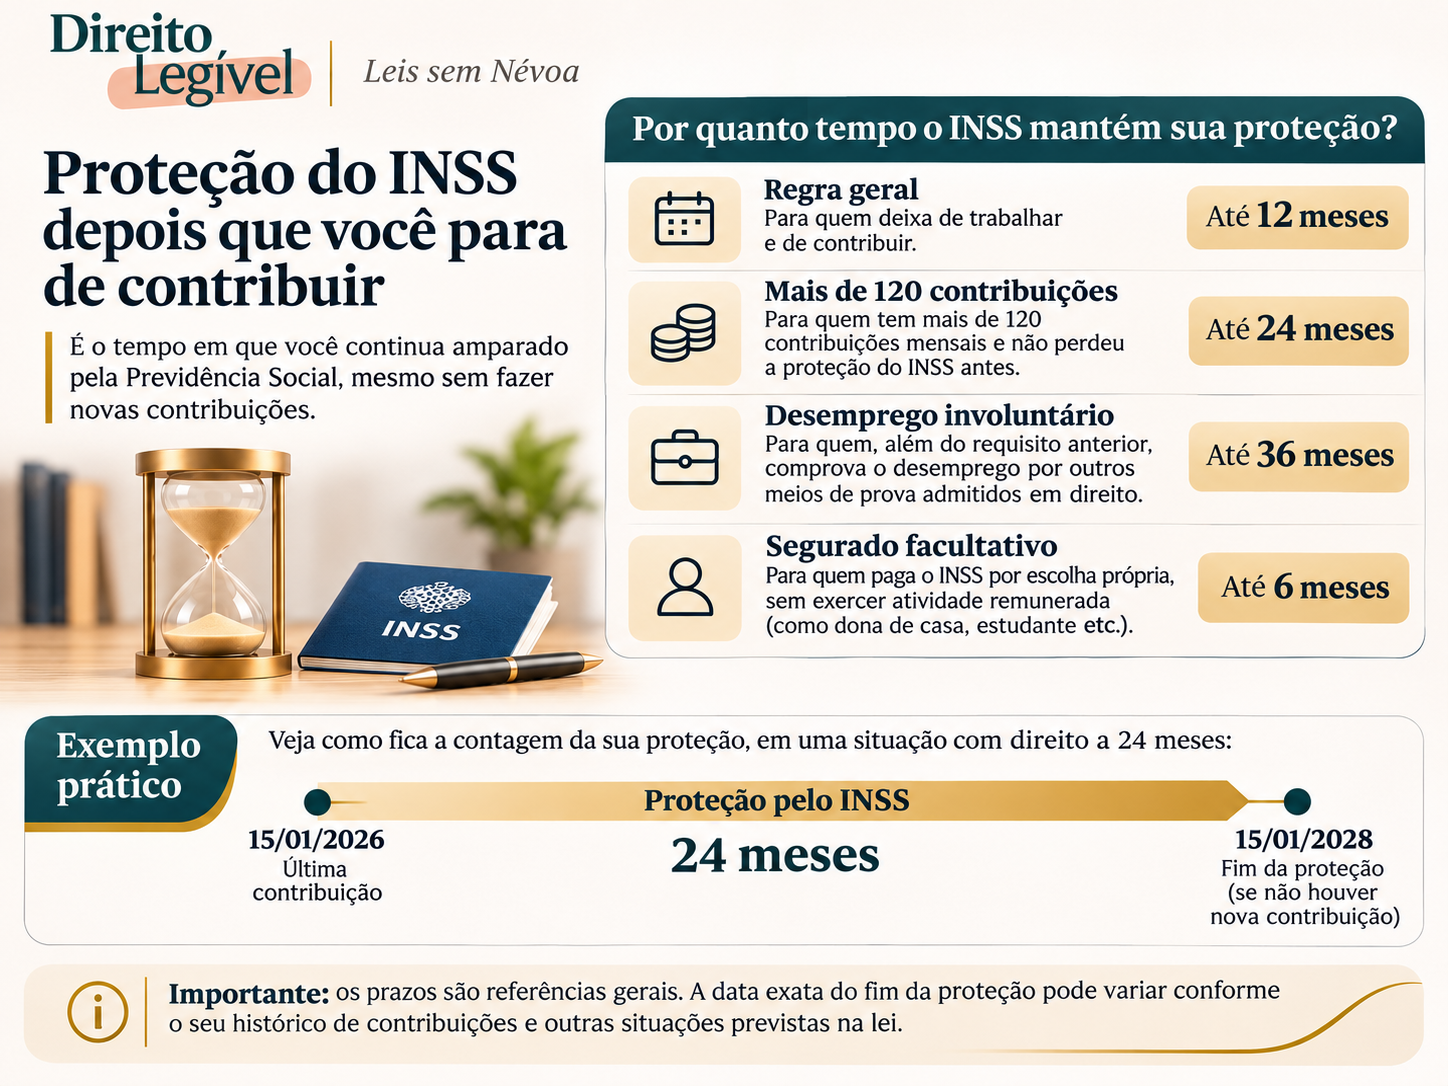
Proteção do INSS depois que você para de contribuir
12 meses
Regra geral
Prazo de referência para o segurado obrigatório que deixa de contribuir. É o caso, em regra, de quem contribuía pelo trabalho.
24 meses
Quando o prazo pode ser ampliado
Pode chegar a 24 meses com mais de 120 contribuições sem perda anterior da proteção, ou com desemprego involuntário comprovado sobre a regra geral de 12 meses.
Até 36 meses
Quando os dois requisitos se encontram
Mais de 120 contribuições sem perda anterior da proteção e desemprego involuntário comprovado: o prazo ampliado de 24 meses pode receber mais 12 meses.
6 meses
Segurado facultativo
Em regra, para quem contribuía por escolha, sem atividade que tornasse a contribuição obrigatória. As ampliações por mais de 120 contribuições e por desemprego involuntário não se aplicam a esse prazo.
São prazos de referência, não datas exatas. O fim da proteção não é contado por mera soma de meses à última contribuição: a perda ocorre no dia seguinte ao vencimento do recolhimento da contribuição referente ao mês imediatamente posterior ao término do prazo. O INSS avalia também as demais condições. Os painéis mostram situações distintas, não etapas que todas as pessoas acumulam.
Trabalhei muitos anos. Isso faz diferença?
Pode fazer. A lei permite ampliar o prazo de referência de 12 para até 24 meses quando há mais de 120 contribuições mensais, sem interrupção que tenha causado a perda da qualidade de segurado.
A expressão é mais de 120, não apenas 120. Também não basta somar todos os anos trabalhados sem olhar os intervalos. Uma perda anterior da proteção precisa ser considerada ao conferir se o histórico atende a esse requisito. A reutilização dessa ampliação após perdas anteriores da proteção exige cautela: o portal oficial do STJ ainda não apresenta a tese publicada sobre essa questão. Por prudência, essa possibilidade não deve ser presumida.
O desemprego involuntário comprovado pode acrescentar 12 meses ao prazo aplicável. Assim, pode haver até 24 meses mesmo sem o requisito das mais de 120 contribuições; quando os dois requisitos são preenchidos, pode haver até 36 meses.
Há outras situações com regras próprias, como recebimento de determinados benefícios, serviço militar e outras hipóteses previstas na lei. Quem passou de segurado obrigatório para facultativo também pode precisar conferir a proteção da condição anterior. O quadro não substitui essa análise.
Como posso comprovar que fiquei desempregado?
O ponto não é apenas mostrar que você deixou de ter um emprego registrado. É reunir elementos que ajudem a demonstrar que o desemprego foi involuntário. O motivo do desligamento e o que aconteceu depois dele importam.
No Tema 1360, com trânsito em julgado registrado no portal oficial do STJ, o tribunal fixou que o desemprego involuntário pode ser comprovado por outros meios de prova admitidos em direito, além do registro no órgão do trabalho, tanto no pedido ao INSS quanto na Justiça. A mera ausência de anotações na carteira de trabalho ou no CNIS, isoladamente, não basta para provar o desemprego involuntário.
Documentos diferentes podem se complementar. Nenhum dos exemplos abaixo é um passe automático para a ampliação do prazo. Sua pertinência e o conjunto das provas precisam ser avaliados.
Documentos que vale reunir
- Termo de rescisão do contrato de trabalho, com o motivo do desligamento.
- Registros do pedido e do recebimento de seguro-desemprego, quando houver.
- Registro no SINE e informações sobre encaminhamentos para vagas.
- Carteira de trabalho, acompanhada de outros registros que ajudem a esclarecer a situação.
- Comprovantes pertinentes de procura por emprego, como candidaturas, respostas a vagas e convocações para entrevistas.
Guarde os documentos com suas datas e preserve os arquivos originais. Registros de procura por trabalho podem ajudar a explicar o período, mas não garantem, individualmente, que o desemprego involuntário será reconhecido.
Se eu adoecer nesse intervalo, o benefício está garantido?
Não. Continuar protegido é uma condição importante, mas não é a única. Para um benefício por incapacidade, é necessário verificar se a doença ou lesão impede o trabalho nos termos exigidos para aquele benefício.
Também se examina a carência — o número mínimo de contribuições exigido — ou se existe uma hipótese de dispensa, além das demais regras. Ter um diagnóstico não significa, por si só, ter direito ao benefício.
No exemplo da pessoa dispensada que adoeceu meses depois, a análise deve considerar quando surgiu a incapacidade e se a proteção ainda existia naquele momento. Não basta contar meses a partir da demissão e concluir que o pedido será aprovado.
Perder a proteção apaga o que eu já contribuí?
Não. Perder a qualidade de segurado não apaga o histórico de contribuições. Os períodos registrados continuam fazendo parte da sua trajetória previdenciária e podem ser considerados conforme as regras de cada benefício.
Isso não significa que todas as contribuições antigas possam ser usadas imediatamente para qualquer pedido. Ao voltar a contribuir, pode ser necessário cumprir novas contribuições para benefícios específicos. A exigência depende do benefício e da situação analisada.
Como conferir sua situação
No Meu INSS, consulte o Extrato de Contribuição, conhecido como CNIS. Compare os vínculos e as contribuições com a carteira de trabalho e com os documentos do último desligamento.
- Confira como você contribuía: pelo trabalho ou como segurado facultativo.
- Localize o último vínculo, as últimas contribuições e eventuais benefícios recebidos.
- Observe os intervalos do histórico: algum deles pode ter causado perda anterior da proteção.
- Separe os documentos de desligamento e, se for o caso, as provas de desemprego involuntário.
- Se houver informação ausente ou divergente, reúna os registros que possam esclarecer o período antes de concluir sobre o prazo.
O CNIS ajuda a organizar a conferência, mas não resolve sozinho todas essas perguntas. A data exata do fim da proteção precisa respeitar a regra do art. 15, § 4º, da Lei 8.213/1991: a perda ocorre no dia seguinte ao fim do prazo para recolher a contribuição referente ao mês imediatamente posterior ao término do período. Por isso, não convém fixar uma data apenas contando meses.
Suas dúvidas, sem complicação
Estou há 8 meses sem pagar. Ainda posso estar protegido?
Pode ser, especialmente se você era segurado obrigatório. Mas o prazo depende da sua condição e do histórico. Para o facultativo, a referência geral é de 6 meses. Não conclua apenas pelo número de meses sem pagar.
Receber seguro-desemprego ajuda?
Ajuda a documentar o desemprego involuntário. Guarde os registros: eles serão considerados junto com as informações do vínculo, do desligamento e do período analisado.
Pedi demissão. Tenho os 12 meses extras?
O pedido de demissão não demonstra, por si só, desemprego involuntário. A ampliação por esse motivo não deve ser presumida. Isso não elimina necessariamente o prazo geral ou a ampliação ligada ao histórico de contribuições.
Eu pagava como facultativo. A regra é igual?
Não. Em regra, o facultativo tem prazo de referência de 6 meses, sem as ampliações por histórico de contribuições ou por desemprego. Se houve contribuição obrigatória antes, é importante conferir se a proteção daquela condição anterior ainda é aplicável e mais vantajosa.
Entender o prazo também é preservar documentos
Uma pausa nas contribuições merece atenção, mas não autoriza concluir que todos os direitos acabaram. Entender a regra aplicável e manter os documentos organizados ajuda a evitar decisões baseadas apenas em uma contagem de meses.
Confira seu histórico e preserve as provas do desligamento e do que ocorreu depois. A proteção previdenciária depende dessas circunstâncias — e cada benefício tem suas próprias exigências.
Fontes jurídicas
Fontes oficiais consultadas em 12/11/2026. A aplicação das regras depende da análise das circunstâncias de cada caso.
Ficou alguma dúvida sobre esta matéria?
Você pode enviar sua pergunta por e-mail ou WhatsApp. Informe o assunto da matéria para facilitar a identificação.
Evite incluir documentos e dados pessoais na primeira mensagem.