Benefícios e Revisões
Edição 022
Data da edição:
Por Meire de Mattos · Advogada · OAB/SP 231.818Leitura de 9 min
Sua aposentadoria foi concedida. Mas será que o INSS calculou tudo corretamente?
A carta de concessão mostra quanto você vai receber. A memória de cálculo permite compreender como o INSS chegou a esse valor. Mas identificar uma possível diferença não significa, necessariamente, ter direito a uma revisão vantajosa.
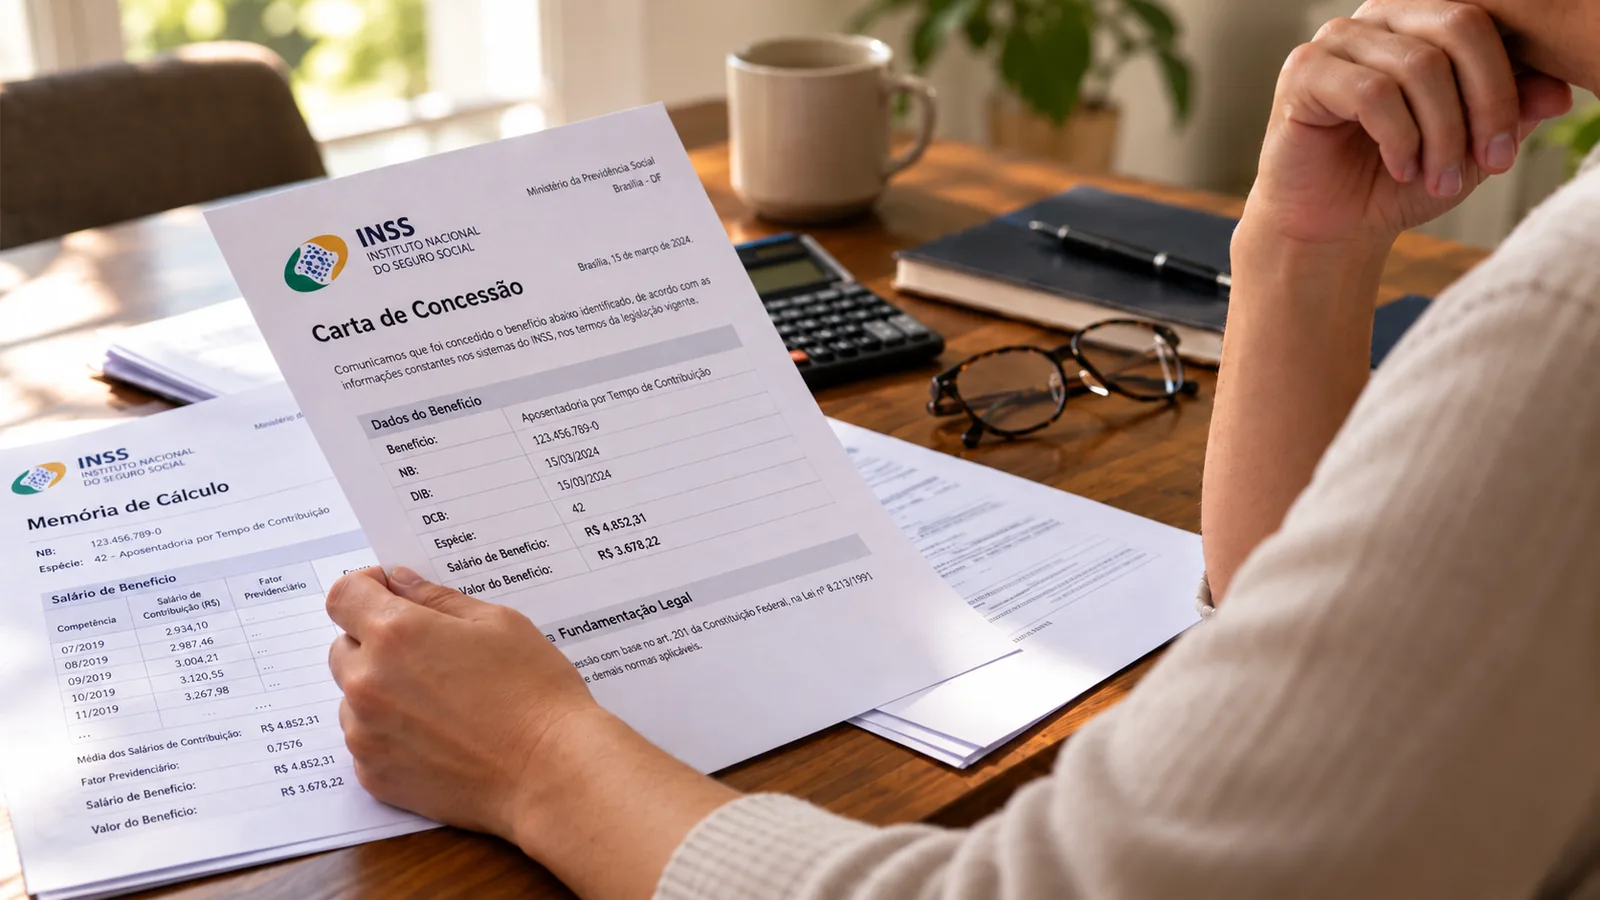
A carta de concessão chegou. A aposentadoria foi aprovada.
Depois de anos de trabalho e contribuições, a notícia representa o encerramento de uma longa espera.
O primeiro pagamento entra na conta. A renda passa a fazer parte do orçamento da família.
Mas, algum tempo depois, surge uma dúvida:
Como o INSS chegou exatamente àquele valor?
A resposta não está apenas no número que aparece no documento.
Por trás do benefício existe um histórico de contribuições, períodos de trabalho, datas e regras de cálculo. Cada elemento pode influenciar o resultado, conforme a espécie de aposentadoria e a legislação aplicável.
É por isso que duas pessoas com trajetórias profissionais aparentemente semelhantes podem receber valores diferentes.
E é também por isso que uma aposentadoria concedida não está, necessariamente, livre de erros.
Existe, entretanto, uma diferença importante entre desconfiar do cálculo, identificar uma inconsistência e demonstrar que ela produz o direito a uma revisão.
A carta informa uma decisão. Compreender os fundamentos dessa decisão exige olhar além do valor concedido.
O que a carta de concessão realmente informa?
A carta de concessão é um documento que comunica o reconhecimento do benefício previdenciário.
Ela apresenta informações sobre a aposentadoria concedida, como sua identificação, datas relevantes e valor inicial.
Conforme o documento disponibilizado e a modalidade do benefício, essas informações são acompanhadas da memória de cálculo, que permite examinar os critérios utilizados para chegar ao resultado.
A memória de cálculo pode revelar os salários considerados, a média apurada e outros elementos relevantes, de acordo com as regras aplicáveis.
Mas existe um detalhe que merece atenção.
O fato de um valor aparecer na memória de cálculo não demonstra, sozinho, que todas as informações da vida profissional foram corretamente consideradas.
Um período pode ter ficado fora do histórico utilizado.
Uma remuneração pode apresentar divergência.
Uma regra de cálculo pode ter sido aplicada de maneira questionável.
Também é possível que o documento esteja correto, embora o aposentado esperasse receber mais.
Por isso, a leitura da carta de concessão não deve começar pela suposição de erro.
Ela deve começar pela compreensão do que foi efetivamente reconhecido.
O valor parece baixo. Isso significa que a aposentadoria está errada?
Não necessariamente.
A aposentadoria não corresponde, como regra universal, ao último salário recebido antes de parar de trabalhar.
Seu cálculo depende da legislação aplicável e do histórico contributivo da pessoa.
A data em que os requisitos foram preenchidos também pode fazer diferença.
Uma aposentadoria concedida sob determinada regra pode ter resultado distinto daquele produzido por outra regra, ainda que os períodos de contribuição sejam semelhantes.
Além disso, o reconhecimento de determinado tempo de trabalho nem sempre altera o valor mensal.
O mesmo pode acontecer com a correção de um salário de contribuição.
É possível identificar uma informação incorreta e, ainda assim, concluir que sua correção não produziria a diferença financeira imaginada.
Nem toda divergência representa um erro de concessão. E nem todo erro produz aumento do benefício.
Essa distinção é fundamental para compreender o que uma revisão realmente pode oferecer.
Revisar é a mesma coisa que pedir um aumento?
Não.
A revisão é um procedimento destinado a reexaminar uma decisão administrativa, observadas as regras e os limites aplicáveis.
Ela pode envolver o tempo de contribuição reconhecido, as remunerações utilizadas, os critérios jurídicos adotados ou outros elementos pertinentes ao benefício.
Em determinadas situações, o resultado pode ser favorável ao aposentado.
Em outras, o INSS pode confirmar a decisão anterior.
Também há situações em que a informação discutida é corrigida, mas o valor da aposentadoria permanece o mesmo.
Por isso, a revisão não deve ser apresentada como uma simples solicitação para receber mais.
Pedir uma revisão significa questionar determinados fundamentos de uma decisão previdenciária. O aumento é uma possibilidade, não uma consequência obrigatória.
O INSS pode examinar algo além do que foi solicitado?
Sim, em determinadas circunstâncias.
Esse é um dos aspectos menos conhecidos do procedimento administrativo.
Imagine que o aposentado identifique um período de contribuição que, segundo acredita, deveria ter sido incluído.
Ao solicitar a revisão, espera que o INSS examine esse ponto.
Entretanto, o artigo 5º da Portaria DIRBEN/INSS nº 997/2022 prevê, no primeiro requerimento de revisão, a conferência geral dos critérios que fundamentaram a decisão, observadas as disposições da própria regulamentação.
Isso significa que o exame administrativo pode alcançar outros elementos da concessão.
A norma também estabelece distinções relevantes: nos requerimentos posteriores, a análise fica, em regra, restrita ao objeto solicitado, e a conferência geral é dispensada quando o pedido trata exclusivamente de reajustamento.
Portanto, não seria correto afirmar que toda revisão implica uma nova análise integral da aposentadoria.
O alcance do reexame depende da situação concreta e das regras aplicáveis.
Essa informação revela por que uma revisão previdenciária não deve ser confundida com uma aposta sobre quanto se poderá ganhar.
Uma revisão pode resultar em diminuição do benefício?
Em determinadas situações, o reexame pode revelar um erro que tenha produzido pagamento superior ao devido.
Isso pode levantar uma discussão sobre a correção do valor concedido.
Mas é necessário evitar uma conclusão precipitada.
Solicitar uma revisão não significa que a aposentadoria será reduzida ou cancelada.
A Administração Pública está sujeita a limites legais e deve respeitar as garantias procedimentais aplicáveis.
Quando o INSS instaura procedimento para apurar indícios de irregularidade ou erro material, por exemplo, existem regras específicas de comunicação e defesa, previstas no artigo 69 da Lei nº 8.212/1991.
A eventual alteração de pagamentos futuros também não se confunde com a discussão sobre a restituição de quantias recebidas anteriormente.
São questões diferentes, que exigem fundamentos jurídicos próprios.
Não se pode presumir que todo erro autorize cobrança de valores passados.
Também não se pode concluir que o recebimento de boa-fé, por si só, resolva qualquer situação de devolução.
A natureza do pagamento, as circunstâncias do caso e o entendimento jurídico aplicável precisam ser considerados.
O objetivo dessa explicação não é desencorajar pedidos de revisão.
É mostrar que o reexame de uma aposentadoria pode apresentar consequências que vão além da expectativa inicial de aumento.
E quando o erro realmente prejudicou o aposentado?
A revisão pode ser um importante instrumento de reconhecimento de direitos.
Considere uma pessoa que trabalhou durante determinado período, mas teve esse tempo desconsiderado na concessão de sua aposentadoria.
Se houver fundamento jurídico e documentação suficiente, o período poderá ser objeto de análise.
O mesmo pode ocorrer com remunerações que não tenham sido corretamente utilizadas ou com determinada regra aplicável ao benefício.
Mas três perguntas precisam ser diferenciadas.
A primeira é se existe um erro ou direito não reconhecido.
A segunda é se a correção modifica juridicamente o benefício.
A terceira é quais efeitos financeiros podem decorrer dessa alteração.
Uma resposta favorável à primeira pergunta não torna automáticas as outras duas.
Isso acontece porque os efeitos da revisão dependem da legislação, das circunstâncias do caso e dos limites temporais aplicáveis.
O reconhecimento de um direito é uma questão. O cálculo de suas consequências financeiras é outra.
O prazo de dez anos vale para qualquer problema encontrado?
Não.
O artigo 103 da Lei nº 8.213/1991 estabelece, como regra geral, prazo de dez anos para a revisão do ato de concessão, segundo os critérios legais de contagem.
Esse prazo é chamado de decadência.
O Superior Tribunal de Justiça, no Tema 975, decidiu que o prazo decadencial também alcança questões que não foram examinadas expressamente pelo INSS no momento da concessão.
Assim, descobrir posteriormente um possível erro não significa, por si só, que um novo prazo de dez anos tenha começado.
O Supremo Tribunal Federal, no Tema 313, também examinou os limites temporais relacionados à revisão de benefícios previdenciários, estabelecendo distinções importantes entre a obtenção inicial de um benefício e a revisão de uma concessão já realizada.
Entretanto, nem toda discussão envolvendo uma aposentadoria corresponde à revisão do ato de concessão.
Questões relativas a reajustamentos, pagamentos posteriores e outras pretensões previdenciárias podem estar sujeitas a regras específicas.
Também é necessário distinguir decadência de prescrição, que pode limitar a cobrança de parcelas vencidas.
O prazo importa. Mas sua aplicação depende da natureza do direito discutido.
A memória de cálculo pode revelar um direito ao melhor benefício?
Em determinadas situações, a análise previdenciária exige comparar regras e momentos diferentes.
Uma pessoa pode ter preenchido os requisitos para determinada aposentadoria antes da data em que apresentou o requerimento ao INSS.
Dependendo das circunstâncias e da legislação aplicável, isso pode tornar relevante a análise de outra forma de cálculo.
Entretanto, o benefício matematicamente maior não é necessariamente aquele que poderá ser reconhecido.
A comparação deve considerar o efetivo preenchimento dos requisitos, a data relevante, as regras jurídicas e os efeitos financeiros possíveis.
Uma simulação isolada não basta para demonstrar o direito à revisão.
O melhor resultado precisa ser juridicamente possível, não apenas numericamente mais alto.
Nem toda divergência exige o mesmo procedimento
Ao examinar sua documentação, o aposentado pode encontrar problemas de naturezas diferentes.
Uma informação cadastral incorreta não corresponde necessariamente a um erro no ato de concessão.
Uma dúvida sobre o reajuste anual também não se confunde com o cálculo da renda mensal inicial.
Da mesma forma, um pedido de revisão apresentado pelo segurado é diferente de um procedimento instaurado pelo INSS para apurar possível irregularidade.
Embora todas essas situações possam envolver documentos previdenciários, seus fundamentos e consequências não são idênticos.
É por isso que compreender a natureza da divergência faz diferença.
Antes de discutir uma possível revisão, é necessário identificar qual decisão está sendo questionada.
O detalhe que muda o caso
A carta de concessão pode parecer um documento simples.
Para muitas pessoas, o dado mais importante é o valor informado.
Mas, por trás daquele número, existe uma decisão construída a partir de informações sobre uma vida inteira de trabalho.
Duas pessoas podem receber aposentadorias semelhantes e apresentar situações completamente diferentes.
Uma pode ter uma remuneração incorreta que altera seu cálculo.
Outra pode ter um período de trabalho não considerado, mas cuja inclusão não produz aumento.
Uma pode estar dentro do prazo legal para discutir a concessão.
Outra pode enfrentar limites que impedem o reexame pretendido.
E há situações em que o exame administrativo precisa considerar questões adicionais, respeitados os limites e as garantias previstos em lei.
Por isso, a pergunta não deve ser apenas quanto a aposentadoria poderia aumentar.
É preciso compreender o que foi reconhecido, o que pode ser questionado e quais consequências são juridicamente possíveis.
A carta de concessão mostra o resultado. Compreender como ele foi construído pode ser o primeiro passo para descobrir se existe algo a corrigir.
Próxima edição
Seu benefício aumenta todos os anos. Mas isso significa que o cálculo está correto?
Esta matéria faz parte da série:
Além da Concessão
Edição 001 da série · 1 de 1
Fontes consultadas
- INSS — Portaria DIRBEN/INSS nº 997/2022, Livro VIII, arts. 5º e 15 (texto consolidado; atualização exibida: 08/08/2023)
Consulta em 21/10/2026
- Planalto — Lei nº 8.213/1991, art. 103
Consulta em 21/10/2026
- Planalto — Lei nº 8.212/1991, art. 69
Consulta em 21/10/2026
- Planalto — Lei nº 9.784/1999, processo administrativo federal
Consulta em 21/10/2026
- STJ — Tema repetitivo 975
Consulta em 21/10/2026
- STF — Tema de repercussão geral 313
Consulta em 21/10/2026
Ficou alguma dúvida sobre esta matéria?
Você pode enviar sua pergunta por e-mail ou WhatsApp. Informe o assunto da matéria para facilitar a identificação.
Evite incluir documentos e dados pessoais na primeira mensagem.